信息来源:金联创加油站服务中心 2026-11-20 09:49:33
EIA原油及成品油库存超预期增长,IEA预计全球原油供应过剩扩大,令国际油价承压;但当前中东地缘局势仍存不确定性对油价起到支撑作用。尽管航运业持续遭受袭击,但中东地区的石油出口复苏速度快于全球石油需求,因此全球石油市场将在今年第四季度重回供应过剩的状态。周内,投资者对供过于求的担忧升温导致油价承压下行。
本周期初,成品油零售端年内第二大下调窗口兑现后,新一轮计价周期仍呈现强劲下调预期。据金联创测算,截至11月19日第五个工作日,参考原油品种均价为90.15美元/桶,变化率为-6.90%,影响国内汽柴油标准品零售价应下调440元/吨。根据“十个工作日”原则,本轮调价窗口为11月26日24时。消息面利空主导,成品油市场观望氛围延续。
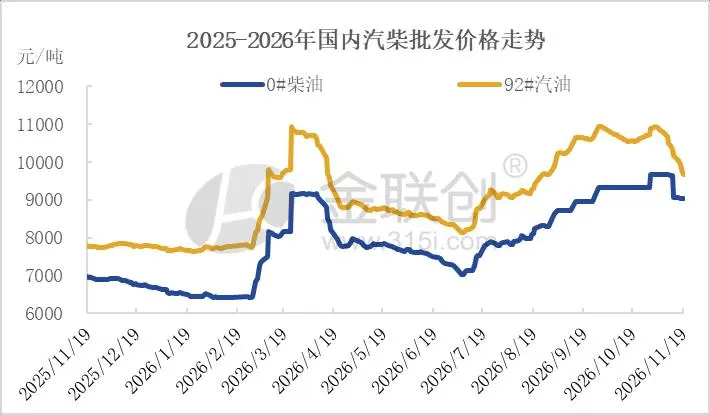
数据来源:金联创 周初零售价兑现宽幅下调,国内主营汽柴油批发价格同步回落,柴油随之下调至最新批发到位价运行。分品种来看,柴油多地资源偏紧格局延续,主营挺价意愿较强,价格基本持稳,仅北方部分主营负号柴油销售政策略有松动。汽油缺乏供应支撑,叠加出行淡季制约、新能源持续分流用油需求,终端需求难有明显提振,主营汽油价格在周内继续承压下行。下游贸易商观望情绪浓厚,采购多局限于刚需小单补库,整体市场交投气氛偏弱。 后市来看,全球原油供应过剩的预期导致油市短期承压,但中东地缘局势依旧紧张,在一定程度上抑制了油价的下行空间,下周国际油价或在市场权衡供需前景中以震荡小跌为主。成品油下调预期强劲,零售端兑现连跌概率较大,消息面方向指引偏空运行。 成品油地炼为排库连续降价情况下,主营单位汽油价格领跌,柴油稳价控量,客户多观望等待降价落地。供应方面来看,下周地方炼厂开工整体或平稳运行,主营炼厂开工率存小跌可能,两相作用下成品油产量或小幅下滑。需求方面,出行减少,叠加油价下调预期,汽油刚需疲软;下周气温自北向南进一步下滑,户外用油企业开工有限,拖累柴油刚需,但受益于国内保供优先支撑,柴油结构性溢价犹存。 整体来看,汽油供需偏空、柴油供需紧平衡犹存,下旬主营赶月度任务,预计下周国内成品油报价维持汽弱柴稳运行,考虑后续国内大部分地区寒潮降温不及预期,负号柴油溢价存回落担忧。成品油刚需难有改善,业者投机备货意愿弱,整体交投表现偏弱。