信息来源:金联创加油站服务中心 2026-10-22 09:25:16
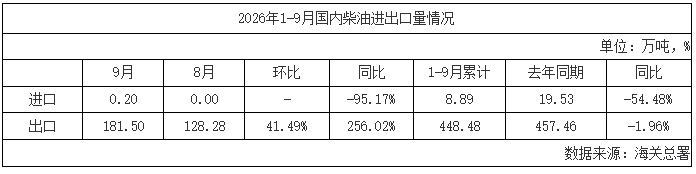
据海关总署公布最新统计数据显示,2026年9月国内柴油出口181.50万吨,较8月环比上涨41.49%,同比大幅增长 256.02%;1‑9月柴油累计出口448.48万吨,累计同比小幅下降 1.96%。9月柴油进口0.20万吨,1‑9月柴油累计进口8.89万吨,同比下降54.48%,整体进口体量维持低位。
出口端来看,9 月柴油出口放量明显,达到2023年3月份以来的最高水平,年内累计出口量同比跌幅迅速收窄,几近持平。分析来看,尽管国内进入 “金九” 传统需求旺季,气温回落带动基建、工矿项目开工,干线物流用油需求回暖,国内柴油刚需有所抬升。但国内炼厂产出相对稳定,柴油产量环比增长1.11%,在满足国内基础需求之余,仍有富余资源可供外销。另外海内外柴油价差持续正向,出口套利空间可观,叠加成品油出口配额余量充足,主营外销积极性较高;海外多地柴油现货库存偏低,补库需求集中释放,多重利好共同拉动本月出口规模大幅走高。
本月出口流向延续多元化特点,外销半径进一步扩张,远洋市场采购活跃度提升,但出口货源仍高度集中于东南亚市场。马来西亚、新加坡稳居前两大目的地,合计出口71.95万吨,孟加拉国(21.47万吨)紧随其后,缅甸、柬埔寨、越南等东南亚国家同步形成稳定采购,东南亚作为国内柴油出口基本盘支撑有力。大洋洲、东非市场增量表现亮眼,澳大利亚出口20.21万吨,坦桑尼亚19.73万吨,肯尼亚、南非也形成稳定采购量,当地矿山、基建以及柴油发电刚需托底采购;中国香港维持常态化刚需采购,阿根廷、巴布亚新几内亚有一定量级成交,蒙古、吉尔吉斯斯坦、巴拿马等其余国家和地区以小批量零星订单为主,对整体出口总量贡献有限。
进入10月,国内柴油旺季延续,基建、物流、渔业等刚需持续释放,与此同时,部分区域现货资源偏紧,国内保供优先级提升;叠加部分炼厂进入检修周期,国内柴油供应压力明显改善。国际市场上,中东地缘局势仍是主要扰动变量,霍尔木兹海峡航运风险对国际柴油价格形成支撑。如果海内外套利空间持续存在,柴油出口有望维持高位,但受国内保供优先原则约束,出口或有一定降量。